
来源:保观股票的平台
随着财险公司 2026 年上半年偿付能力报告陆续披露,行业经营核心指标也随之浮出水面。其中,综合成本率作为衡量财产保险公司承保业务盈利能力的核心指标,直接反应险企在承保环节的成本管控能力与盈利水平,一直备受市场关注。
本次保观统计了76家非上市财险公司,在74家有2025年同期可比数据公司中,有44家公司综合成本率同比下降,占比接近六成,另外有29家公司综合成本率出现同比上升。这也说明今年上半年财险行业综合成本率延续了持续优化的趋势,其中费用率的压降成为行业成本改善的核心驱动力。
今天我们就结合综合成本率、综合费用率、综合赔付率三大核心指标,全面拆解2026年上半年非上市财险公司的经营运营情况。
1
综合成本率:行业整体“多数下降、盈利面扩大”,基本面改善趋势不变
2026 年上半年,非上市财险公司综合成本率迎来了改善,整体呈现出“多数下降、盈利面扩大”的核心特征。在74家有可比数据的公司中,44家公司综合成本率同比下降,占比达 59.5%,行业整体成本管控趋势向好。
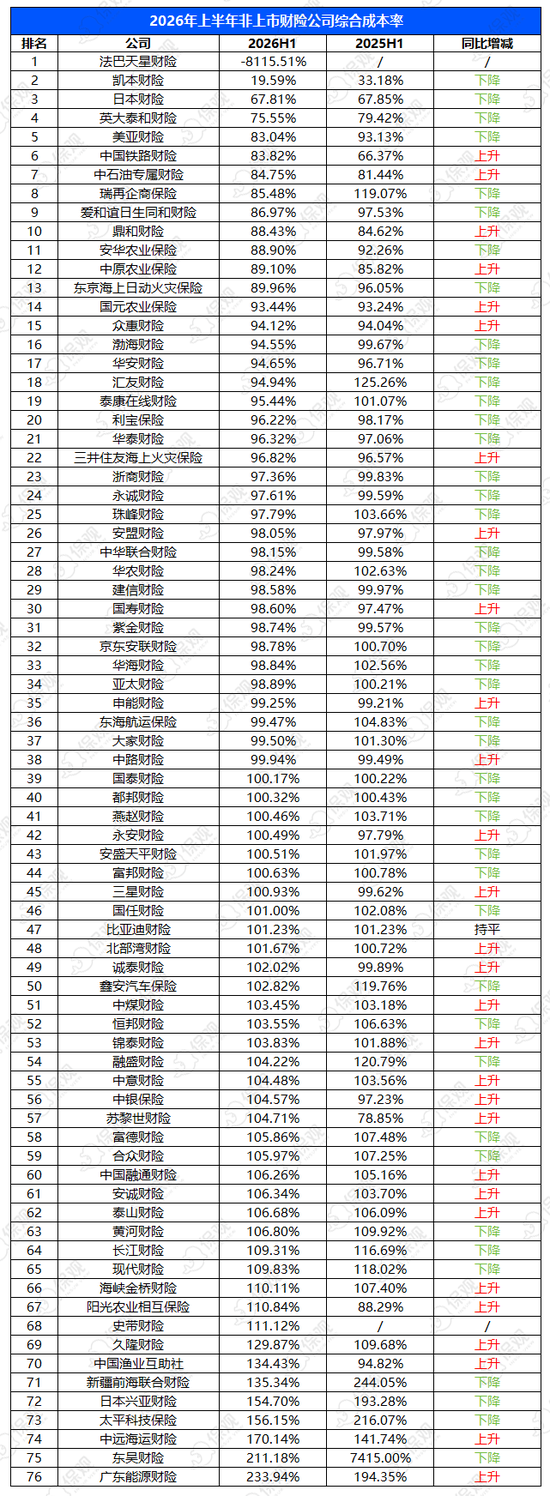
从承保业务盈利情况来看,2026 年上半年共有38家非上市财险公司综合成本率低于100%,即实现承保盈利;另外38家公司综合成本率高于100%,出现承保亏损,二者占比均为50%对比去年同期数据,有可比数据的74家公司中有40家公司综合成本率大于100%,34家公司小于100%,因此不论在绝对数量还是占比上,今年上半年行业承保盈利的公司数量均出现增加,亏损公司数量收窄,这也意味着财险行业的整体盈利能力得到了进一步的修复。
承保业务综合成本率的下降也带动了财险公司整体净利润的改善,根据保观统计,在76家公司中,有有48家公司的净利润较去年同期改善,占比达到63.16%;另有28家公司的净利润表现下降。
事实上,近两年财险行业综合成本率始终处于持续优化的通道中,此前根据监管口径,截至2025年中,财险行业综合成本率已降至近10年最低水平,费用率更是创20年来新低,今年上半年的数据再次印证了这一趋势。
保观认为,财险行业行业成本率的持续改善,主要得益于两大核心驱动力:一方面,监管层持续深化车险综合改革,有效压降了行业非理性的费用投放,从源头规范了行业竞争秩序。同时,2025年9月,国家金融监督管理总局发布《关于加强非车险业务监管有关事项的通知》,标志着“报行合一”正式覆盖企财险、责任险、农险等非车险领域,并于同年11月起全面执行;另一方面,财险公司自身也在积极推进经营模式转型,从过去的“拼价格、冲规模”转向“拼服务、拼技术、拼产品”,通过数智化手段提升运营效率,优化费用投入结构,实现了成本的精细化管控。
其中综合成本率最低的五家公司分别为:法巴天星财险(-8115.51%)、凯本财险(19.59%)、日本财险(67.81%)、英大泰和财险(75.55%)、美亚财险(83.04%)。其中法巴天星财险作为今年刚刚开业的财险公司,其综合成本率为-8115.51%,主要是由于新设险企在保费收入极低(甚至接近零)时,因固定开办成本分摊导致的数学异常值,因此无实际经济含义。而凯本财险的综合成本率低至19.59%则主要是由于公司的综合费用率为-20.16%导致的,后者为负数则并非经营“省钱”所致,而是因前期多提费用类准备金在当期释放冲减成本,导致公式分子(经营费用净支出)出现负值。
而综合成本率处于高位的公司则需要警惕经营风险,具体看,综合成本率最高的五家公司分别为:广东能源财险(233.94%)、东吴财险(211.18%)、中远海运财险(170.14%)、太平科技保险(156.15%)、日本兴亚财险(154.7%)。其中东吴财险为新开业公司,高成本率符合开业初期的投入特征,但广东能源财险、中远海运财险等公司综合成本率大幅破百,且同比出现上升趋势,管理层需重点关注成本管控与业务结构优化,避免承保亏损持续扩大。
此外,从综合成本率分布来看,有11家公司综合成本率高于110%,处于高综合成本率区间,有27家公司处于100%-110%的区间,这部分公司还是有较大的希望冲击100%以下的综合成本率。在100%以下的区间,有20家公司综合成本率位于95%-100%的区间,另外还有18家公司综合成本率低于95%,处于低综合成本率区间。
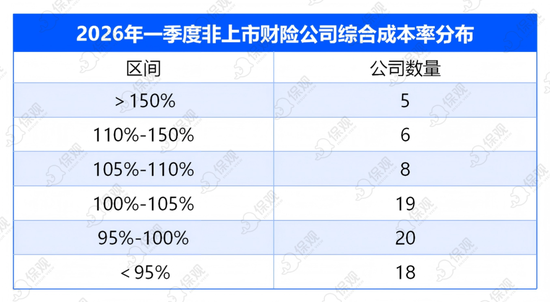
整体来看,2026 年上半年非上市财险公司综合成本率延续了行业整体优化的趋势,随着财险公司数智化转型的不断深入,以及监管对行业非理性竞争的持续整治,我们认为未来财险行业的综合成本率仍有进一步优化的空间。
2
综合费用率:下行趋势明显,部分公司需警惕费用率过高
如果说综合成本率是险企承保盈利的 “结果”,那么综合费用率就是决定成本率高低的核心 “抓手”。综合费用率直接量化了险企在获客渠道、内部运营、业务管理上的投入效率,是区分“粗放扩张”与“精细运营”的核心指标。在财险行业告别规模驱动、转向高质量发展的背景下,费用率的管控能力已经成为险企核心竞争力的重要组成部分。
2026 年上半年,非上市财险公司综合费用率普遍呈现下行趋势,行业整体的费用管控能力提升,这也是推动综合成本率下降的核心原因。
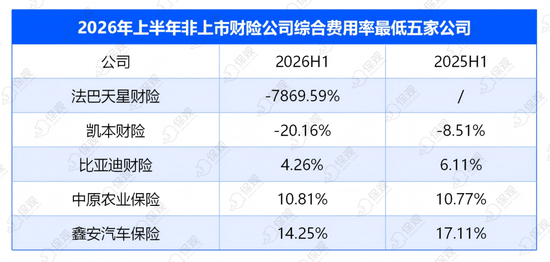
从具体公司表现来看,综合费用率最低的五家公司分别为:法巴天星财险(-7869.59%)、凯本财险(-20.16%)、比亚迪财险(4.26%)、中原农业保险(10.81%)、鑫安汽车保险(14.25%)。
其中最具代表性的是比亚迪财险,作为国内新能源头部车企比亚迪的全资子公司,比亚迪财险能够依托母公司的汽车销售网络实现低成本获客,无需依赖第三方渠道,因此综合费用率仅为4.26%,显著低于行业平均水平,成为行业费用管控的标杆。此外,中原农业保险、鑫安汽车保险也分别依托农业、汽车产业链的场景优势,实现了较低的费用投入。
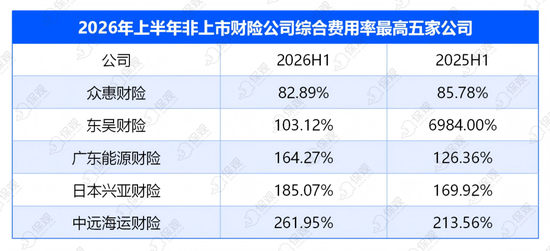
而综合费用率处于高位的公司,則需要警惕费用投放的合理性,综合费用率最高的五家公司分别为:众惠财险(82.89%)、东吴财险(103.12%)、广东能源财险(164.27%)、日本兴亚财险(185.07%)、中远海运财险(261.95%)。这部分公司的综合费用率都同比出现不同程度的上升,公司需关注费用投入的产出效率,避免非理性的渠道投入。
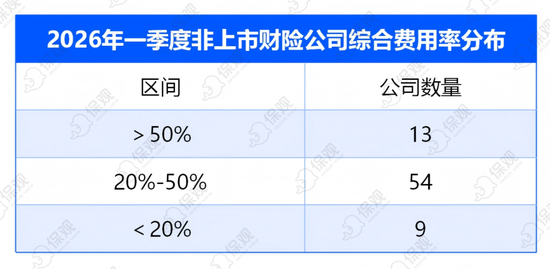
从行业整体分布来看,76 家非上市财险公司的综合费用率可分为三大梯队:
低费用率梯队(综合费用率< 20%):共9家公司,占比11.84%,这部分公司大多具备场景、渠道或产业链优势,获客与运营成本低;
腰部区间(综合费用率20%-50%):共54家公司,占比71.05%,这部分公司是行业的主力群体。在 “报行合一” 严监管下,行业费用投放日趋理性,精细化运营成为行业共识,这部分公司也要努力进一步降低综合费用率;
高费用率区间(综合费用率> 50%):共13家公司,占比17.1%,其中多数为新开业公司、业务转型期公司,高费用率通常来自开业初期的系统投入、渠道铺设,若后续费用率未能持续下降,则需警惕经营风险。
整体而言,2026 年上半年非上市财险公司综合费用率的普遍下行,标志着财险行业正在逐渐告别过去的“费用驱动型”增长模式,转向以效率为核心的高质量发展路径,行业的经营韧性与可持续发展能力得到了显著提升。
3
综合赔付率:行业整体保持稳定,11家公司低于50%
最后看综合赔付率,如果说综合费用率体现的是险企 “节流” 的能力,那么综合赔付率则直接体现了险企 “算账” 的本事 —— 即收取的保费是否足以覆盖未来的理赔风险,是衡量险企风险筛选能力、理赔管控效率的核心指标。
2026 年上半年,非上市财险公司综合赔付率整体保持稳定,行业整体的风险管控能力持续夯实,为综合成本率的优化提供了坚实的基础。
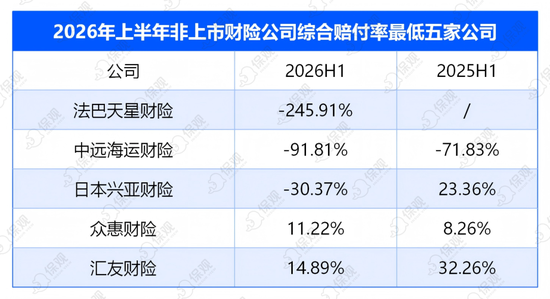
从具体公司表现来看,综合赔付率最低的五家公司分别为:法巴天星财险(-245.91%)、中远海运财险(-91.81%)、日本兴亚财险(-30.37%)、众惠财险(11.22%)、汇友财险(14.89%)。其中中远海运财险、日本兴亚财险综合赔付率为负数,这通常是由于巨灾准备金释放、大额摊回分保赔款所致,属于会计层面的特殊现象。
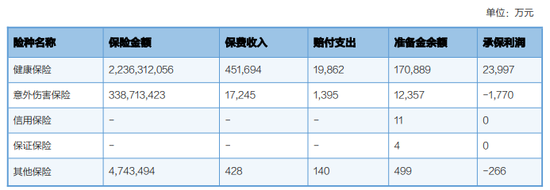
另外值得一提的是众惠财险,该公司的综合费用率高达82.89%,综合赔付率仅有11.22%。从业务结构看,众惠财险的主要保费收入来源是健康险,2025年健康险保费收入达45亿元,占比超过95%,而赔付支出仅有不到2亿元,赔付率偏低。
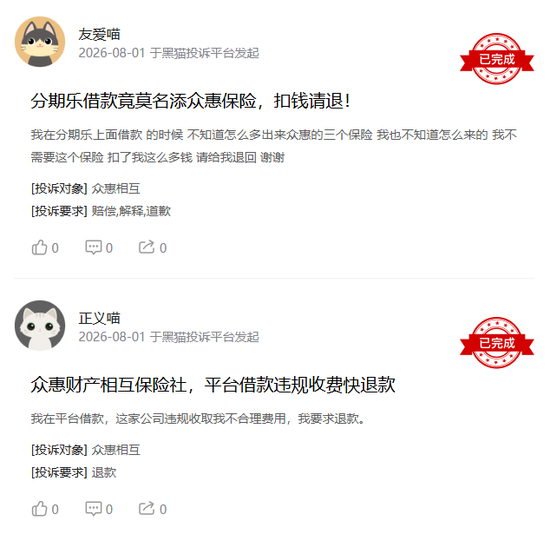
另外,我们在黑猫平台上发现了多例消费者有关于众惠财险的投诉,这些消费者反映了在网络借贷时,在不知情的情况下被附加了众惠财险的产品的情况。此类相关问题仍然要引起重视。
另外,综合赔付率最高的五家公司分别为:东吴财险(108.07%)、比亚迪财险(96.97%)、阳光农业相互保险(95.23%)、太平科技保险(92.34%)、新疆前海联合财险(88.83%)。
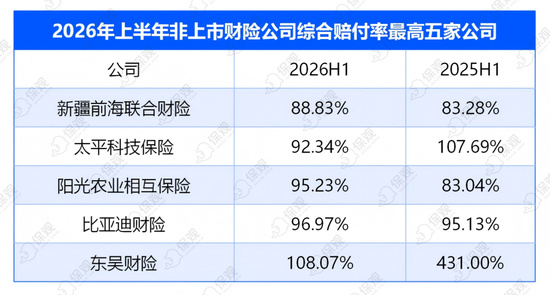
其中东吴财险作为“新人公司”数据还缺少可比性,比亚迪财险的业务几乎全部聚焦于新能源车险,而新能源车险的赔付率普遍高于传统燃油车险,因此赔付压力显著高于行业平均水平,这也是其综合费用率排名行业前列,但综合成本率处于行业中游的核心原因。
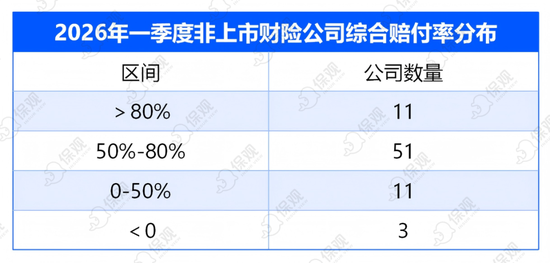
从区间分布来看,高赔付区间(综合赔付率> 80%)共有11家公司,这部分公司大多聚焦于新能源车险、农险等特定业务赛道,受业务特性影响赔付压力较大,相关公司需重点加强风险筛选与理赔管控;舒适区间(综合赔付率 50%-80%),共51家公司,这一区间是财险公司经营的理想 “舒适区”,既保证了风险对价充足,又留出了足够的费用管控空间,也是行业的主力区间;低赔付区间(综合赔付率 0-50%):共11家公司,这部分公司多为外资财险、专业责任险公司,通常因业务选择较为谨慎,实现了较低的赔付率。
整体来看,2026 年上半年非上市财险公司综合赔付率整体保持稳定,行业的风险管控能力持续夯实,为财险行业的健康发展提供了核心支撑。
尾言:从 2026 年上半年非上市财险公司的经营数据来看,财险行业的高质量发展趋势已经愈发清晰。根据安联的预测,未来十年国内财险行业的年复合增速为6.3%,但今年上半年行业的保费同比增速为-0.84%。除去统计口径有细微区别外,主要原因在于监管政策的持续引导下,财险行业正在彻底告别过去 “拼费用、冲规模” 的粗放增长模式,转向以成本管控、风险管控、精细化运营为核心的发展路径。当下正是财险行业转型的关键期,报行合一、见费出单、供给侧主动改革等因素使得行业保费增速暂时性出现降速。
但保观认为,随着综合成本率的持续优化,尤其是综合费用率的大幅压降,行业已经进入到新的发展阶段。未来,随着 AI 等数智化技术在保险行业的深度应用,财险公司的风险减量管理、内部运营效率、渠道管控能力仍有进一步提升的空间,财险行业的综合成本率也有望继续保持优化趋势,同时保费增速也会随着转型期的深入会重新转正,行业的整体盈利能力与经营韧性将持续增强。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:王馨茹 股票的平台
文章为作者独立观点,不代表联华证券-正规配资app下载-股票配资app下载观点